
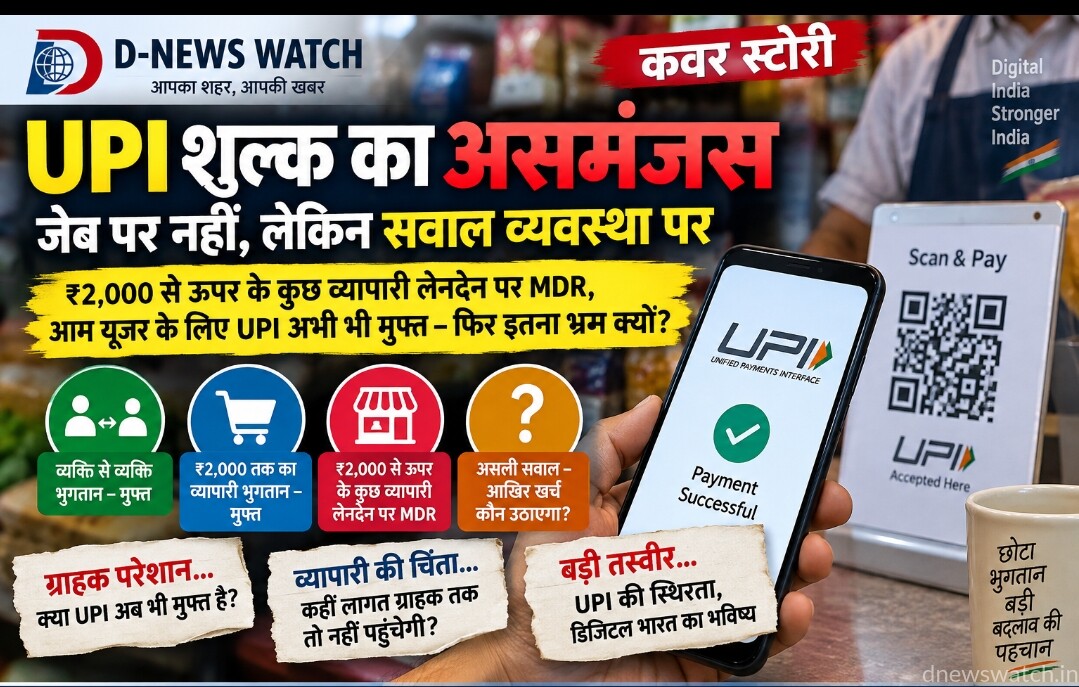
₹2,000 से ऊपर के कुछ व्यापारी लेनदेन पर MDR, आम यूजर के लिए UPI अभी भी मुफ्त — फिर आखिर इतना भ्रम क्यों?
देश में डिजिटल भुगतान की सबसे बड़ी पहचान बन चुका UPI इन दिनों एक नए सवाल के केंद्र में है। क्या अब UPI से पैसे भेजने पर शुल्क देना पड़ेगा? क्या ₹2,000 से ज्यादा का भुगतान करने पर ग्राहक की जेब कटेगी? क्या दुकानदार यह शुल्क ग्राहक से वसूल पाएगा? सोशल मीडिया और चर्चाओं में इन सवालों ने ऐसा माहौल बनाया है कि कई लोगों को लग रहा है कि UPI का मुफ्त दौर खत्म होने वाला है। लेकिन सरकार के ताजा स्पष्टीकरण और नए नियमों को ध्यान से देखें तो तस्वीर इससे अलग है। आम ग्राहक के लिए UPI भुगतान पर कोई ट्रांजैक्शन शुल्क नहीं लगाया गया है। असल बदलाव व्यापारी और भुगतान व्यवस्था के बीच MDR यानी Merchant Discount Rate को लेकर है।
पहले सबसे जरूरी बात साफ कर लें
15 अक्टूबर 2026 से चुनिंदा Person-to-Merchant यानी P2M UPI लेनदेन में ₹2,000 से अधिक की राशि पर MDR लागू होगा। सामान्य दर 0.4 प्रतिशत बताई गई है और निर्धारित सीमा के भीतर अलग-अलग श्रेणियों के लिए अलग प्रावधान हैं। दूसरी तरफ Person-to-Person यानी एक व्यक्ति से दूसरे व्यक्ति को किया जाने वाला UPI भुगतान राशि कितनी भी हो, मुफ्त रहेगा। ₹2,000 तक के व्यापारी भुगतान और छोटे व्यापारियों के लिए निर्धारित जीरो-MDR व्यवस्था के तहत आने वाले लेनदेन भी शुल्क से बाहर रहेंगे। सरकार के अनुसार लगभग 96 प्रतिशत P2M लेनदेन पर भी इस बदलाव का असर नहीं पड़ेगा।
MDR क्या है और ग्राहक इसे UPI चार्ज क्यों समझ रहा है?
MDR को समझना इस पूरे विवाद की कुंजी है। यह सीधे ग्राहक से लिया जाने वाला UPI शुल्क नहीं है। यह उस भुगतान व्यवस्था की लागत से जुड़ा शुल्क है जिसमें बैंक, पेमेंट ऐप और दूसरे भुगतान सेवा प्रदाता शामिल होते हैं। सरकार ने स्पष्ट किया है कि MDR न तो सरकार द्वारा लगाया गया टैक्स है और न ही सरकार या NPCI इसे अपने राजस्व के रूप में वसूलते हैं। इसका वितरण भुगतान व्यवस्था से जुड़े विभिन्न हिस्सेदारों के बीच होता है। यहीं से आम आदमी के लिए असमंजस पैदा हुआ। जब किसी भुगतान पर व्यापारी स्तर पर प्रतिशत के हिसाब से शुल्क का प्रावधान सुनाई देता है, तो स्वाभाविक सवाल उठता है कि आखिर इसका अंतिम बोझ कौन उठाएगा? कागज पर जवाब है—व्यापारी। लेकिन बाजार की वास्तविकता में बड़ा सवाल यह है कि क्या हर व्यापारी इस लागत को खुद वहन करेगा या कीमतों, भुगतान के तरीके अथवा किसी अन्य माध्यम से इसका प्रभाव ग्राहक तक पहुंचाने की कोशिश करेगा।
सरकार का तर्क: UPI को हमेशा मुफ्त चलाना भी आसान नहीं
UPI ने भारत में भुगतान की तस्वीर बदल दी है, लेकिन इतनी विशाल डिजिटल व्यवस्था को चलाने के लिए लगातार बैंकिंग इंफ्रास्ट्रक्चर, सर्वर क्षमता, साइबर सुरक्षा, फ्रॉड रोकथाम और तकनीकी उन्नयन पर खर्च होता है। सरकार ने नए ढांचे को UPI की दीर्घकालिक स्थिरता, तकनीकी विकास और उभरते साइबर जोखिमों से निपटने की जरूरत से जोड़ा है। अगस्त में भी वित्त मंत्रालय ने स्पष्ट किया था कि UPI यूजर्स से शुल्क लेने का प्रावधान नहीं किया जा रहा है और MDR व्यवस्था का उद्देश्य सीमित व्यापारी लेनदेन के लिए लागत ढांचा तैयार करना है। यानी बहस केवल यह नहीं है कि UPI मुफ्त रहेगा या नहीं। असली बहस यह है कि दुनिया के सबसे बड़े डिजिटल भुगतान नेटवर्क में लागत कौन उठाएगा और भविष्य में इस व्यवस्था को आर्थिक रूप से टिकाऊ कैसे रखा जाएगा।
₹2,000 की सीमा ने पैदा किया नया सवाल
नए नियमों में ₹2,000 की सीमा सबसे ज्यादा चर्चा में है। एक तरफ इससे छोटे और रोजमर्रा के भुगतान काफी हद तक सुरक्षित रहते हैं, दूसरी तरफ बड़े व्यापारिक भुगतान एक अलग शुल्क व्यवस्था में चले जाते हैं। इसका मतलब यह है कि ग्राहक के लिए UPI ऐप पर भुगतान करने का अनुभव लगभग वही रहेगा, लेकिन व्यापारी के पीछे भुगतान की लागत का गणित बदल सकता है। यहीं से व्यापारियों की चिंता भी समझ में आती है। कम मार्जिन वाले कारोबार में हर अतिरिक्त लागत महत्वपूर्ण होती है। यदि किसी व्यापारी को डिजिटल भुगतान पर लागत उठानी पड़ती है, तो उसके सामने स्वाभाविक रूप से यह सवाल रहेगा कि वह लागत अपने मार्जिन से निकाले, कीमतों में समायोजित करे या ग्राहक को किसी दूसरे भुगतान माध्यम की तरफ प्रोत्साहित करे।
क्या दुकानदार ग्राहक से UPI चार्ज ले सकता है?
सरकारी स्पष्टीकरण का उद्देश्य यही है कि ग्राहक को अलग से UPI ट्रांजैक्शन शुल्क न देना पड़े। नए ढांचे में MDR व्यापारी पक्ष की लागत है। इसलिए किसी दुकान पर जाकर ₹5,000 का सामान खरीदने वाले ग्राहक के लिए UPI ऐप से ₹5,000 भुगतान करने का मतलब यह नहीं है कि उसे ऊपर से 0.4 प्रतिशत UPI शुल्क देना होगा। लेकिन जनता के स्तर पर एक दूसरा सवाल फिर भी बना रहेगा—अगर व्यापारी की लागत बढ़ती है तो क्या बाजार में वस्तुओं और सेवाओं की कीमतों पर उसका कोई अप्रत्यक्ष असर पड़ेगा? इसका जवाब अभी किसी एक नियम से नहीं दिया जा सकता। यह व्यापार की श्रेणी, मार्जिन और प्रतिस्पर्धा पर निर्भर करेगा।
छोटे दुकानदारों को राहत क्यों?
UPI की सबसे बड़ी सफलता केवल बड़े मॉल और ऑनलाइन कंपनियां नहीं हैं। चाय की दुकान, सब्जी वाला, मेडिकल स्टोर, किराना दुकान और छोटा स्थानीय कारोबारी भी इसका हिस्सा है। इसलिए नए ढांचे में छोटे व्यापारियों और कम मूल्य वाले लेनदेन को शुल्क से बचाने की व्यवस्था की गई है। सरकार का कहना है कि इसका उद्देश्य UPI के उस आधार को सुरक्षित रखना है जिसने डिजिटल भुगतान को देश के छोटे कस्बों और बाजारों तक पहुंचाया।
मुफ्त सुविधा की कीमत कौन चुकाएगा?
यहां कहानी सिर्फ शुल्क की नहीं, भरोसे की भी है। भारतीय उपभोक्ता पिछले वर्षों में UPI को लगभग नकद की तरह इस्तेमाल करने का आदी हो चुका है—बस मोबाइल उठाया, QR स्कैन किया और भुगतान कर दिया। यदि भविष्य में व्यापारी अलग-अलग तरह के अतिरिक्त शुल्क लगाने लगते हैं, तो UPI की सबसे बड़ी ताकत यानी सरलता और भरोसा प्रभावित हो सकता है। इसलिए सरकार के सामने चुनौती सिर्फ MDR लागू करने की नहीं है। चुनौती यह सुनिश्चित करने की भी है कि व्यापारी की लागत का समाधान ग्राहक के नाम पर छिपे हुए शुल्क में न बदल जाए। पारदर्शिता यहां सबसे महत्वपूर्ण होगी।
असली तस्वीर क्या है?
अभी उपलब्ध नियमों के आधार पर तीन बातें साफ हैं—व्यक्ति से व्यक्ति UPI भुगतान मुफ्त रहेगा, ₹2,000 तक के सामान्य व्यापारी भुगतान पर MDR नहीं लगेगा और ₹2,000 से ऊपर के चुनिंदा व्यापारी लेनदेन पर MDR व्यवस्था लागू होगी। सामान्य ग्राहक से UPI ट्रांजैक्शन फीस लेने की घोषणा नहीं की गई है। लेकिन चौथी बात अभी भविष्य के व्यवहार से तय होगी—व्यापारी इस लागत को किस तरह संभालते हैं और बाजार इसका कितना असर महसूस करता है। यही वह हिस्सा है जिस पर आने वाले महीनों में नजर रखनी होगी।
जनता के लिए सबसे सीधा निष्कर्ष
अगर आप दोस्त को ₹10,000 भेजते हैं—यह P2P भुगतान है और मुफ्त रहेगा। अगर आप किसी दुकान पर ₹1,500 का भुगतान करते हैं—नए MDR ढांचे के तहत यह भी मुफ्त रहेगा। अगर आप किसी व्यापारी को ₹5,000 का भुगतान करते हैं—MDR व्यापारी पक्ष पर लागू हो सकता है, लेकिन इसका मतलब यह नहीं कि UPI ऐप आपको ₹20 का अलग ट्रांजैक्शन चार्ज काट लेगा। इसलिए फिलहाल UPI को लेकर सबसे बड़ा खतरा ग्राहक की जेब पर घोषित शुल्क नहीं, बल्कि गलत जानकारी और आधी-अधूरी समझ है। आने वाले समय में यह देखना ज्यादा महत्वपूर्ण होगा कि नई शुल्क व्यवस्था डिजिटल भुगतान की लागत को टिकाऊ बनाती है या छोटे व्यापारियों और ग्राहकों के बीच नए विवाद पैदा करती है।
Discover more from D-News Watch
Subscribe to get the latest posts sent to your email.